Domain steuerberater-sozietät.de kaufen?
Wir ziehen mit dem Projekt
steuerberater-sozietät.de um.
Sind Sie am Kauf der Domain
steuerberater-sozietät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerberater-sozietät.de kaufen?
Wie kann ein Steuerberater dabei helfen, steuerliche Vorteile zu optimieren und steuerliche Risiken zu minimieren?
Ein Steuerberater kann durch seine Fachkenntnisse und Erfahrung steuerliche Vorteile identifizieren und nutzen. Er kann bei der Gestaltung von steueroptimalen Strukturen und Strategien unterstützen. Zudem hilft er bei der Einhaltung von steuerlichen Vorschriften und minimiert so steuerliche Risiken. **
Wie kann man steuerliche Optimierungen im Rahmen der persönlichen Finanzplanung umsetzen?
Man kann steuerliche Optimierungen durch die Nutzung von steueroptimierten Anlageprodukten wie beispielsweise ETFs oder Riester-Rente umsetzen. Zudem können auch steuerliche Freibeträge und -grenzen ausgeschöpft werden, um die Steuerlast zu minimieren. Eine regelmäßige Überprüfung der persönlichen Finanzsituation und gegebenenfalls die Beratung durch einen Steuerberater können ebenfalls helfen, steuerliche Optimierungen vorzunehmen. **

Ähnliche Suchbegriffe für Steuerliche Lasten
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet die Lohnbuchhaltung beim Steuerberater?
Die Kosten für die Lohnbuchhaltung beim Steuerberater können je nach Umfang der Leistungen und der Größe des Unternehmens variieren. In der Regel werden die Kosten auf Stundenbasis berechnet, wobei der Stundensatz des Steuerberaters eine Rolle spielt. Zusätzliche Kosten können für die Erstellung von Lohnabrechnungen, die Kommunikation mit den Behörden und die Beratung in lohnsteuerlichen Fragen anfallen. Es empfiehlt sich, im Vorfeld ein individuelles Angebot vom Steuerberater einzuholen, um die genauen Kosten für die Lohnbuchhaltung zu erfahren. **
-
Wann sollte der Abzugszeitpunkt für steuerliche Betriebsausgaben in der Buchhaltung berücksichtigt werden?
Der Abzugszeitpunkt für steuerliche Betriebsausgaben sollte in der Buchhaltung berücksichtigt werden, wenn die Ausgaben wirtschaftlich verursacht sind. Dies kann zum Zeitpunkt des Leistungsbezugs, der Rechnungsstellung oder der Zahlung sein. Die genaue Regelung kann je nach Steuergesetzgebung variieren. **
-
Wie können Arbeitnehmer ihre Steuererklärung optimal nutzen, um steuerliche Vorteile zu erzielen?
Arbeitnehmer sollten alle relevanten Belege sammeln und absetzbare Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungskosten angeben. Zudem sollten sie prüfen, ob sie Werbungskostenpauschale oder andere Steuervergünstigungen in Anspruch nehmen können. Eine fristgerechte Abgabe der Steuererklärung und gegebenenfalls die Hilfe eines Steuerberaters können dabei helfen, steuerliche Vorteile optimal zu nutzen. **
-
Wie kann man steuerliche Belastungen auf legalem Wege minimieren? Was sind die verschiedenen Strategien zur Steueroptimierung?
Man kann steuerliche Belastungen auf legalem Wege minimieren, indem man alle verfügbaren Steuervorteile und -ermäßigungen nutzt, wie z.B. Freibeträge, Abschreibungen oder steuerliche Vergünstigungen. Zudem kann man durch eine sorgfältige Steuerplanung und -gestaltung seine Finanzen so strukturieren, dass man möglichst wenig Steuern zahlen muss. Eine weitere Strategie zur Steueroptimierung ist die Nutzung von steueroptimierten Anlageprodukten oder die Gründung von steueroptimierten Unternehmensstrukturen. **
Welche Vorteile bietet die steuerliche Vertretung durch einen Steuerberater oder eine Steuerkanzlei für Unternehmen?
Die steuerliche Vertretung durch einen Steuerberater oder eine Steuerkanzlei bietet Unternehmen professionelle Beratung und Unterstützung bei steuerlichen Angelegenheiten. Dadurch können Steuern optimal minimiert und Steuervorteile genutzt werden. Zudem entlastet die externe Vertretung das Unternehmen von zeitaufwändigen steuerlichen Aufgaben und ermöglicht es, sich auf das Kerngeschäft zu konzentrieren. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersysteme und -sätze auf den ermittelten Gewinn angewendet werden. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Unternehmen können ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Gewinne in steuergünstige Länder verlagern, steueroptimierte Finanzierungsstrukturen wählen oder steuergünstige Rechtsformen nutzen. Zudem können sie auch **
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Existenzgründung - Steuerliche und betriebswirtschaftliche Beratung durch den Steuerberater während der Unternehmensgründungsphase, Taschenbuch vonExistenzgründung - Steuerliche Und Betriebswirtschaftliche Beratung Durch Den Steuerberater Während Der Unternehmensgründungsphase, Taschenbuch Von Alexander Weitz, Grin, 978-3-8386-1141-9, Seitenanzahl: 14038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche und steuerliche Beratung von Start-ups durch Steuerberater, Taschenbuch von Deike Pottebaum, Cuvillier Verlag,Betriebswirtschaftliche Und Steuerliche Beratung Von Start-ups Durch Steuerberater, Taschenbuch Von Deike Pottebaum, Cuvillier Verlag, 978-3-7369-7493-7, Seitenanzahl: 348101,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Steuerberater dabei helfen, steuerliche Vorteile zu optimieren und steuerliche Risiken zu minimieren?
Ein Steuerberater kann durch seine Fachkenntnisse und Erfahrung steuerliche Vorteile identifizieren und nutzen. Er kann bei der Gestaltung von steueroptimalen Strukturen und Strategien unterstützen. Zudem hilft er bei der Einhaltung von steuerlichen Vorschriften und minimiert so steuerliche Risiken. **
-
Wie kann man steuerliche Optimierungen im Rahmen der persönlichen Finanzplanung umsetzen?
Man kann steuerliche Optimierungen durch die Nutzung von steueroptimierten Anlageprodukten wie beispielsweise ETFs oder Riester-Rente umsetzen. Zudem können auch steuerliche Freibeträge und -grenzen ausgeschöpft werden, um die Steuerlast zu minimieren. Eine regelmäßige Überprüfung der persönlichen Finanzsituation und gegebenenfalls die Beratung durch einen Steuerberater können ebenfalls helfen, steuerliche Optimierungen vorzunehmen. **
-
Was kostet die Lohnbuchhaltung beim Steuerberater?
Die Kosten für die Lohnbuchhaltung beim Steuerberater können je nach Umfang der Leistungen und der Größe des Unternehmens variieren. In der Regel werden die Kosten auf Stundenbasis berechnet, wobei der Stundensatz des Steuerberaters eine Rolle spielt. Zusätzliche Kosten können für die Erstellung von Lohnabrechnungen, die Kommunikation mit den Behörden und die Beratung in lohnsteuerlichen Fragen anfallen. Es empfiehlt sich, im Vorfeld ein individuelles Angebot vom Steuerberater einzuholen, um die genauen Kosten für die Lohnbuchhaltung zu erfahren. **
-
Wann sollte der Abzugszeitpunkt für steuerliche Betriebsausgaben in der Buchhaltung berücksichtigt werden?
Der Abzugszeitpunkt für steuerliche Betriebsausgaben sollte in der Buchhaltung berücksichtigt werden, wenn die Ausgaben wirtschaftlich verursacht sind. Dies kann zum Zeitpunkt des Leistungsbezugs, der Rechnungsstellung oder der Zahlung sein. Die genaue Regelung kann je nach Steuergesetzgebung variieren. **
Ähnliche Suchbegriffe für Steuerliche Lasten
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
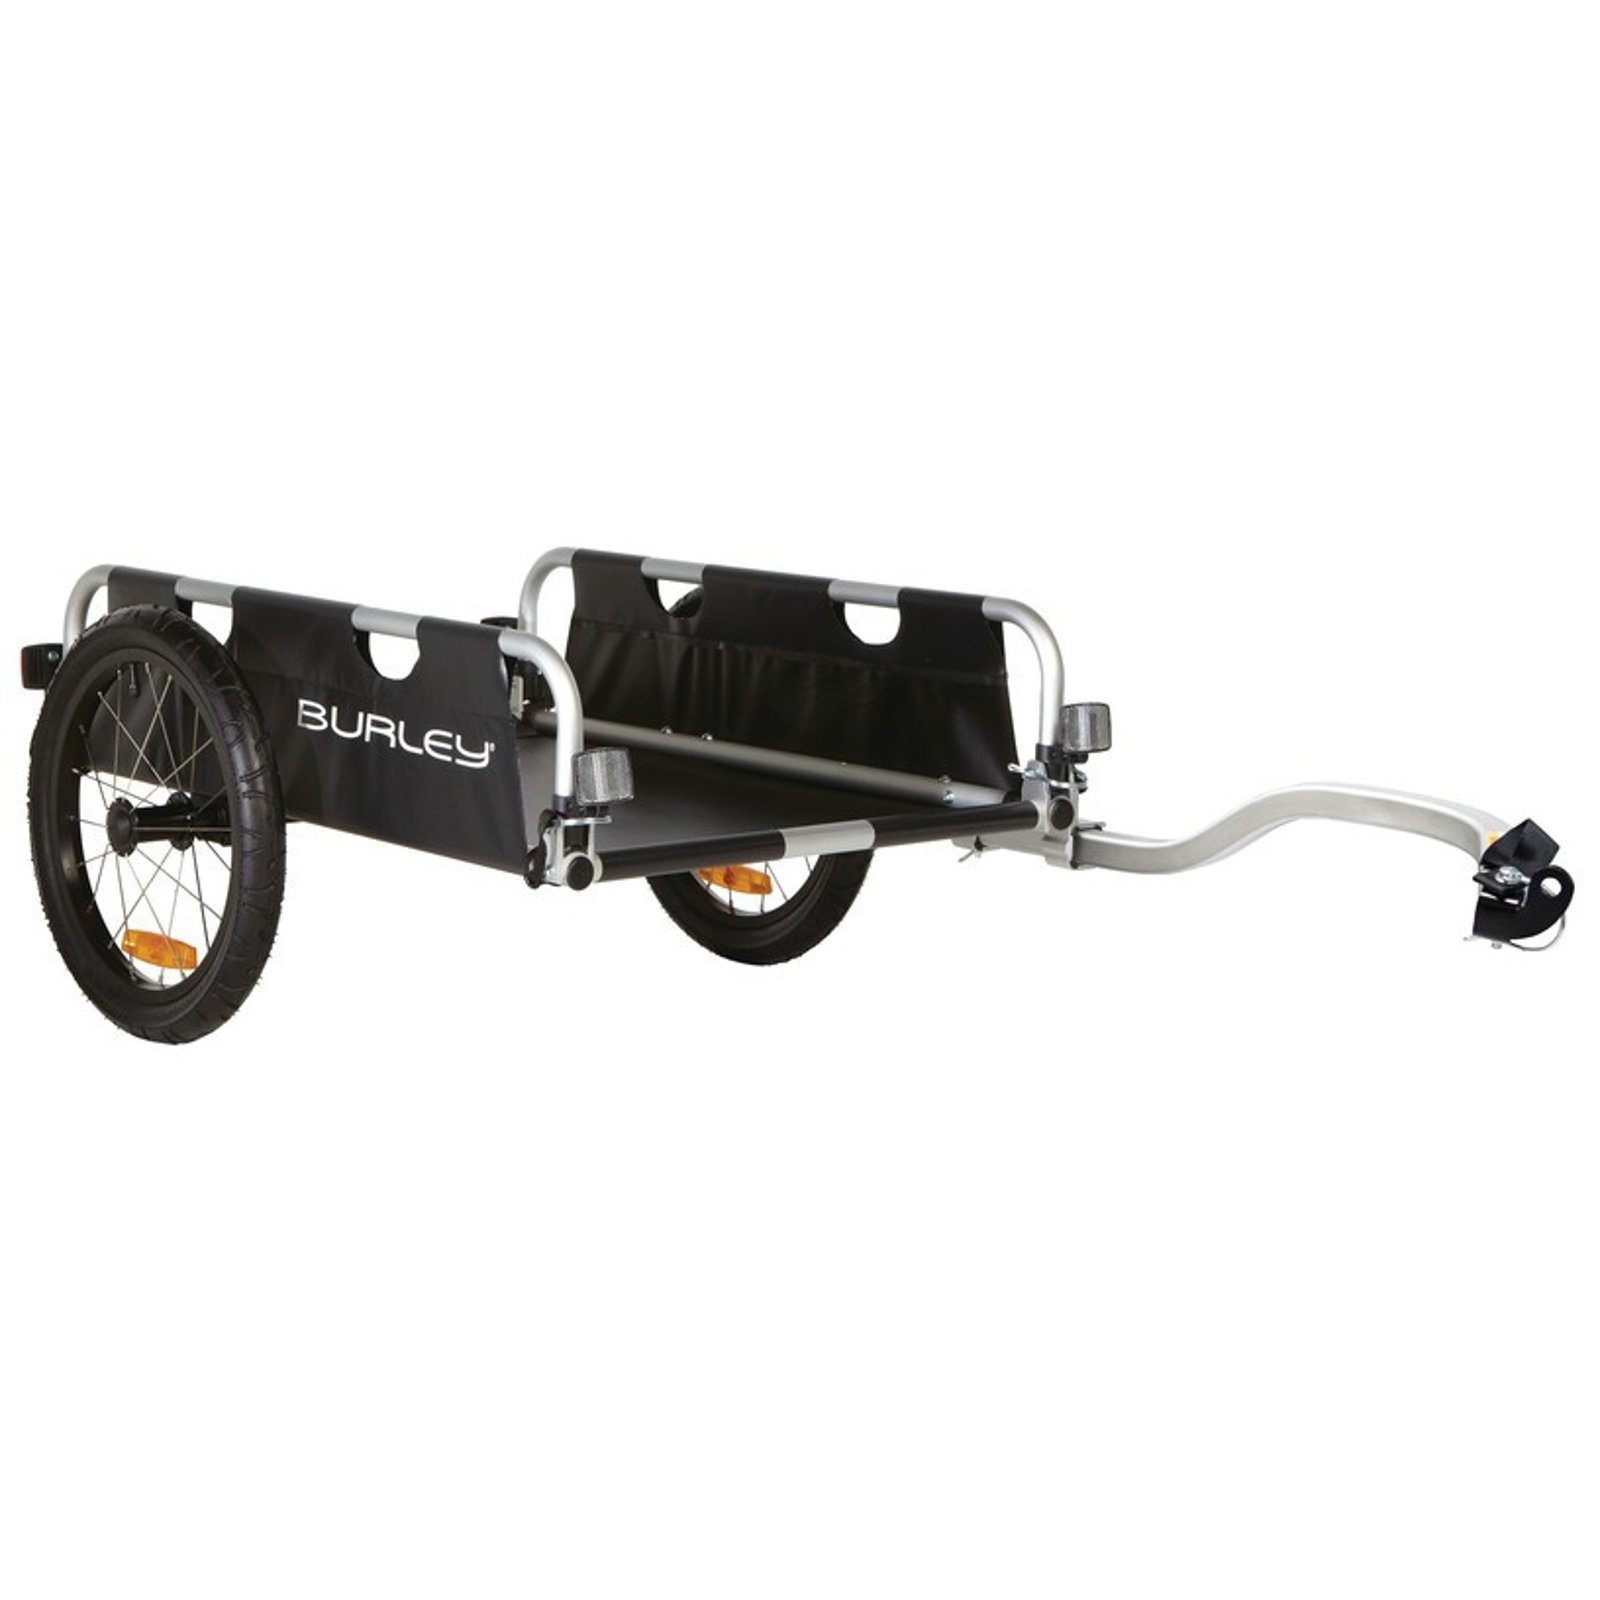
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Arbeitnehmer ihre Steuererklärung optimal nutzen, um steuerliche Vorteile zu erzielen?
Arbeitnehmer sollten alle relevanten Belege sammeln und absetzbare Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungskosten angeben. Zudem sollten sie prüfen, ob sie Werbungskostenpauschale oder andere Steuervergünstigungen in Anspruch nehmen können. Eine fristgerechte Abgabe der Steuererklärung und gegebenenfalls die Hilfe eines Steuerberaters können dabei helfen, steuerliche Vorteile optimal zu nutzen. **
-
Wie kann man steuerliche Belastungen auf legalem Wege minimieren? Was sind die verschiedenen Strategien zur Steueroptimierung?
Man kann steuerliche Belastungen auf legalem Wege minimieren, indem man alle verfügbaren Steuervorteile und -ermäßigungen nutzt, wie z.B. Freibeträge, Abschreibungen oder steuerliche Vergünstigungen. Zudem kann man durch eine sorgfältige Steuerplanung und -gestaltung seine Finanzen so strukturieren, dass man möglichst wenig Steuern zahlen muss. Eine weitere Strategie zur Steueroptimierung ist die Nutzung von steueroptimierten Anlageprodukten oder die Gründung von steueroptimierten Unternehmensstrukturen. **
-
Welche Vorteile bietet die steuerliche Vertretung durch einen Steuerberater oder eine Steuerkanzlei für Unternehmen?
Die steuerliche Vertretung durch einen Steuerberater oder eine Steuerkanzlei bietet Unternehmen professionelle Beratung und Unterstützung bei steuerlichen Angelegenheiten. Dadurch können Steuern optimal minimiert und Steuervorteile genutzt werden. Zudem entlastet die externe Vertretung das Unternehmen von zeitaufwändigen steuerlichen Aufgaben und ermöglicht es, sich auf das Kerngeschäft zu konzentrieren. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersysteme und -sätze auf den ermittelten Gewinn angewendet werden. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Unternehmen können ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Gewinne in steuergünstige Länder verlagern, steueroptimierte Finanzierungsstrukturen wählen oder steuergünstige Rechtsformen nutzen. Zudem können sie auch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.